Με μια ματιά. Το κράτος θα βάζει σε κάθε λογαριασμό όσα βάζει ο γονέας, έως 1.200 € τον χρόνο. Αν οι οικογένειες καταθέτουν ανάλογα με το πόσο μπορούν να αποταμιεύσουν, το φτωχότερο 40% των παιδιών θα πάρει μόλις το 5% των κρατικών χρημάτων και το πλουσιότερο 40% το 80%. Στα 18, λογαριασμό θα έχει το 3% των παιδιών από το φτωχότερο 20% των οικογενειών και το 62% από το πλουσιότερο 20%. Με τον ίδιο προϋπολογισμό, ένα σταθερό ποσό για κάθε παιδί (327 € τον πρώτο χρόνο) θα έδινε περισσότερα σε 69% των παιδιών.
Το μέτρο
Στη ΔΕΘ 2026 η κυβέρνηση ανακοίνωσε τον «Επενδυτικό λογαριασμό για τη νέα γενιά». Ξεκινά το 2027:
- Οι γονείς ανοίγουν λογαριασμό για το παιδί τα δύο πρώτα χρόνια μετά τη γέννηση.
- Για κάθε ευρώ που καταθέτει ο γονέας, το κράτος βάζει άλλο ένα, έως 1.200 € τον χρόνο. Το όριο ανεβαίνει 10% κάθε 5 χρόνια. Αν ο γονέας δεν καταθέσει, το κράτος δεν βάζει τίποτα για εκείνη τη χρονιά.
- Τα χρήματα επενδύονται και οι αποδόσεις είναι αφορολόγητες. Ανάληψη γίνεται στα 18.
- Δεν υπάρχουν εισοδηματικά κριτήρια.
Στο επίσημο παράδειγμα ο γονέας καταθέτει κάθε χρόνο το μέγιστο. Σε 18 χρόνια έχουν μπει 49.304 €, από τα οποία 24.652 € από το κράτος. Με απόδοση 3% ο λογαριασμός φτάνει τα 64.109 €, και με 5% τα 77.062 €. Ο δικός μας υπολογισμός δίνει 64.129 € και 77.062 € αντίστοιχα, με διαφορά κάτω από 0,1%.
Το ερώτημα του άρθρου: ποιες οικογένειες θα μπορούν να καταθέσουν, και άρα σε ποια παιδιά θα πάνε τα κρατικά χρήματα;
Μια οικογένεια στη μέση
Παίρνουμε ένα τυπικό παράδειγμα οικογένειας με νεογέννητο: ζευγάρι με ένα παιδί κάτω των 14. Κατά την Eurostat, η οικογένεια αυτού του τύπου που βρίσκεται ακριβώς στη μέση (διάμεσος) είχε 23.135 € καθαρά το 2024, περίπου 1.928 € τον μήνα. Για να πάρει το πλήρες κρατικό ποσό του πρώτου χρόνου, πρέπει να βάλει στην άκρη το 5,2% του εισοδήματός της.
Για να δούμε τι θα κάνουν στην πράξη οι οικογένειες, χρειάζεται μια υπόθεση για το πόσα μπορούν να αποταμιεύσουν. Υποθέτουμε ότι μια οικογένεια που συμμετέχει καταθέτει το 6,2% του εισοδήματος που έχει πάνω από το όριο φτώχειας (13.808 € για αυτή την οικογένεια το 2027). Το ποσοστό αυτό δεν είναι αυθαίρετο: είναι αυτό που δίνει τη μέση κατάθεση που υποθέτει η ίδια η κυβέρνηση στον προϋπολογισμό της (982 € τον πρώτο χρόνο: 55 εκατ. € για 56.000 παιδιά).
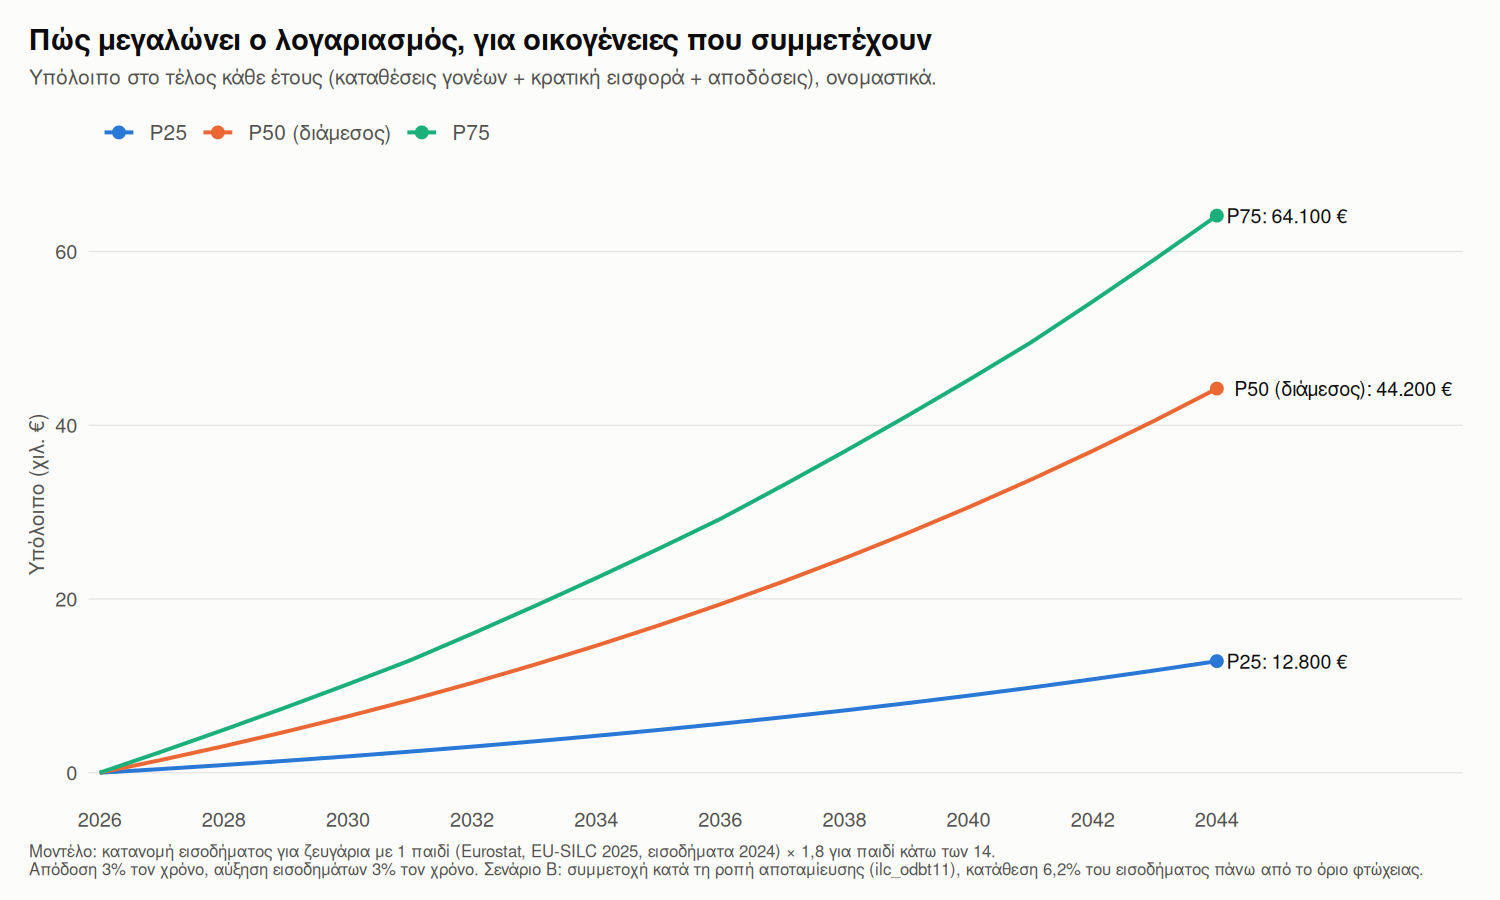
Με αυτή την υπόθεση, η οικογένεια της μέσης καταθέτει 711 € τον πρώτο χρόνο και παίρνει άλλα τόσα από το κράτος. Στα 18 του παιδιού (2044) ο λογαριασμός έχει 42.900 €, από τα οποία 21.500 € οφείλονται στα κρατικά χρήματα. Με απόδοση 5% θα είχε 51.300 €. Σε σημερινά ευρώ, με πληθωρισμό 2%, τα 42.900 € αντιστοιχούν σε περίπου 30.100 €.
Φτωχότερες και πλουσιότερες οικογένειες
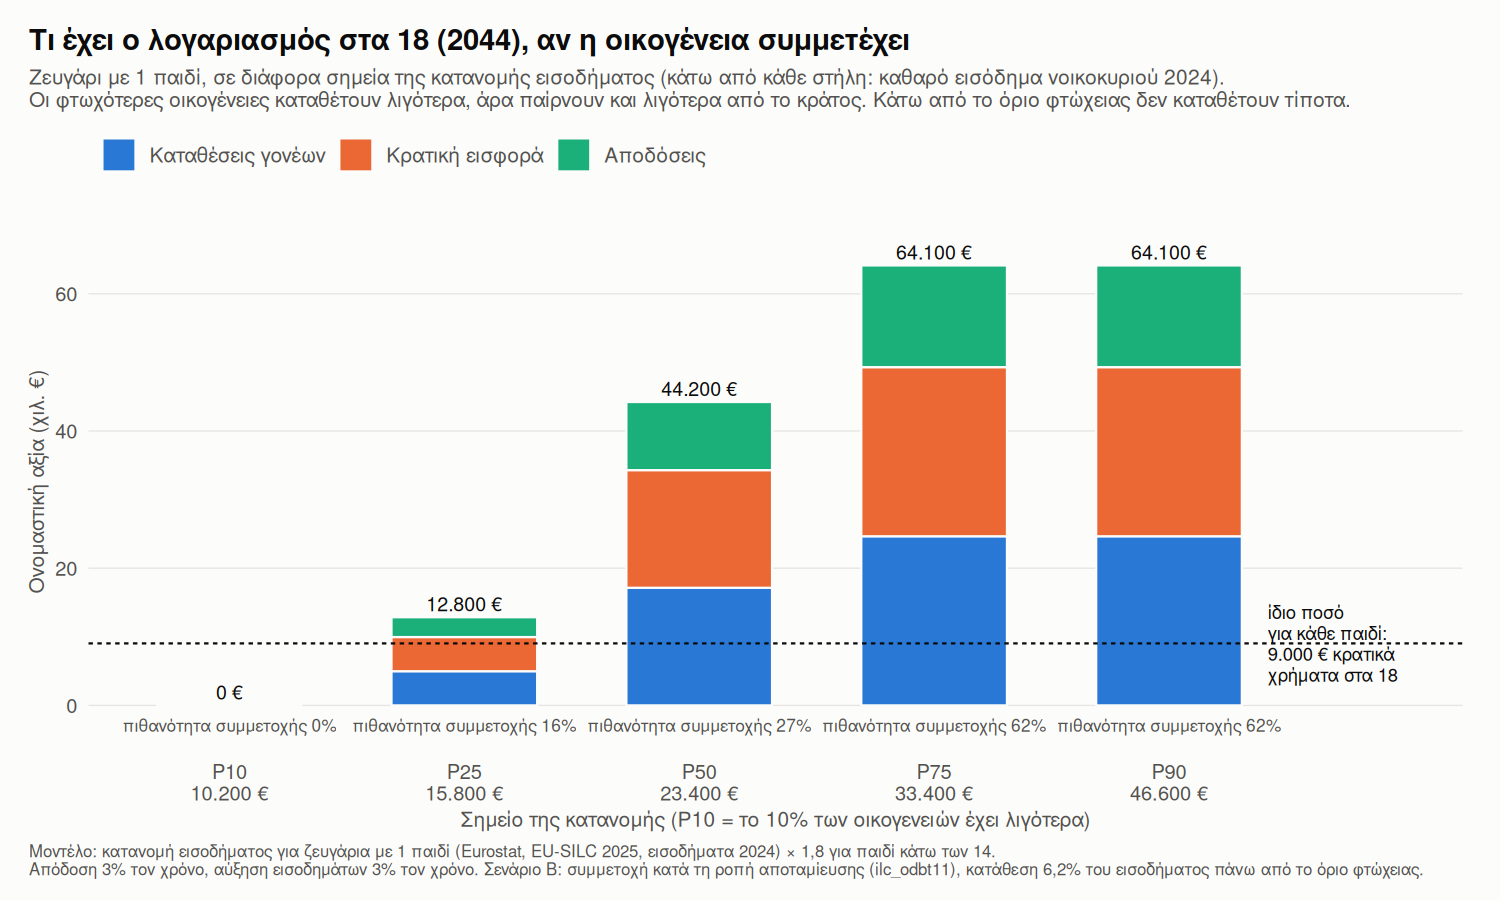
Η ίδια υπόθεση, εφαρμοσμένη σε όλη την κατανομή των ζευγαριών με ένα παιδί:
| Οικογένεια | Καθαρό εισόδημα | Κατάθεση 1ου έτους | % του εισοδήματος | Πιθανότητα συμμετοχής | Λογαριασμός στα 18 | από κρατικά χρήματα |
|---|---|---|---|---|---|---|
| P10 | 10.200 € | 0 € | 0,0% | 0% | 0 € | 0 € |
| P25 | 15.800 € | 213 € | 1,2% | 16% | 12.800 € | 6.400 € |
| P50 | 23.400 € | 732 € | 2,9% | 27% | 44.200 € | 22.100 € |
| P75 | 33.400 € | 1.200 € | 3,3% | 62% | 64.100 € | 32.100 € |
| P90 | 46.600 € | 1.200 € | 2,4% | 62% | 64.100 € | 32.100 € |
P10 = η οικογένεια που έχει περισσότερα από το 10% των ζευγαριών με ένα παιδί. Εισόδημα του 2024· ο λογαριασμός στα 18 για οικογένεια που συμμετέχει κάθε χρόνο, με απόδοση 3%. Τα σημεία προκύπτουν από το μοντέλο της κατανομής, γι’ αυτό το P50 (23.400 €) διαφέρει λίγο από την πραγματική διάμεσο (23.135 €).
Δύο πράγματα κάνουν το μέτρο να δίνει περισσότερα στις πλουσιότερες οικογένειες:
- Καταθέτουν περισσότερα. Από το P75 και πάνω οι οικογένειες φτάνουν το ανώτατο όριο και παίρνουν το πλήρες κρατικό ποσό. Κάτω από το όριο φτώχειας δεν καταθέτουν τίποτα.
- Συμμετέχουν πιο συχνά. Η πιθανότητα συμμετοχής ακολουθεί το ποσοστό των νοικοκυριών που βάζουν χρήματα στην άκρη σε κάθε εισοδηματική ομάδα (Eurostat, 2020), από 16% έως 62%. Προσαρμόσαμε τα ποσοστά ώστε συνολικά να συμμετέχει 33% των οικογενειών, όσο υποθέτει και η κυβέρνηση.
Η αφετηρία των παιδιών στα 18
Το κρατικό ποσό είναι μικρό μπροστά στο εισόδημα των γονιών: κατά μέσο όρο 327 € ανά παιδί τον πρώτο χρόνο, όταν ένα ζευγάρι με ένα παιδί έχει κατά μέσο όρο περίπου 27.100 € τον χρόνο. Γι’ αυτό σχεδόν δεν αλλάζει την ανισότητα του εισοδήματος σήμερα. Η επίδρασή του φαίνεται αλλού: στα χρήματα με τα οποία κάθε παιδί ξεκινά την ενήλικη ζωή του. Αν πάρουμε όλα τα παιδιά, μαζί με όσα οι οικογένειές τους δεν θα συμμετέχουν:
| Οικογένειες | Καθαρό εισόδημα οικογένειας | Παιδιά με λογαριασμό | Λογαριασμός στα 18, όσων έχουν | Μέσος όρος ανά παιδί | από κρατικά χρήματα | Ίδιο ποσό για όλους |
|---|---|---|---|---|---|---|
| φτωχότερο 20% | 9.600 € | 3% | 3.200 € | 100 € | 50 € | 9.000 € |
| 2ο 20% | 17.300 € | 19% | 20.700 € | 4.010 € | 2.010 € | 9.000 € |
| μεσαίο 20% | 23.500 € | 32% | 45.400 € | 14.410 € | 7.200 € | 9.000 € |
| 4ο 20% | 31.200 € | 50% | 63.500 € | 31.940 € | 15.970 € | 9.000 € |
| πλουσιότερο 20% | 53.700 € | 62% | 64.100 € | 39.910 € | 19.950 € | 9.000 € |
Εισόδημα του 2024. Ο λογαριασμός περιέχει τις καταθέσεις των γονιών, τα κρατικά χρήματα και τις αποδόσεις, με απόδοση 3%, σε ευρώ του 2044. Ο «μέσος όρος ανά παιδί» μετράει και τα παιδιά χωρίς λογαριασμό. Το «ίδιο ποσό για όλους» είναι μόνο κρατικά χρήματα, χωρίς καταθέσεις γονιών.
Από το φτωχότερο 20% των οικογενειών, λογαριασμό θα έχει μόλις το 3% των παιδιών, και ο μέσος όρος ανά παιδί είναι 100 €. Από το πλουσιότερο 20%, το 62%, με μέσο όρο 39.900 €. Σε σημερινά ευρώ, αυτό κάνει περίπου 70 € έναντι 27.900 €. Με το ίδιο ποσό για όλους, κάθε παιδί θα είχε στα 18 9.000 € από το κράτος (6.300 € σε σημερινά ευρώ), ανεξάρτητα από την οικογένειά του.
Αν μετρήσουμε την ανισότητα ανάμεσα στα παιδιά όταν γίνουν 18, ο συντελεστής Gini των λογαριασμών τους (0 αν όλοι έχουν το ίδιο, 1 αν ένας τα έχει όλα· βλ. το άρθρο «Τι εισοδήματα έχουν τα ελληνικά νοικοκυριά;») είναι 0,71, ενώ του εισοδήματος των γονιών τους 0,32. Το μέτρο δηλαδή όχι μόνο μεταφέρει στα παιδιά την ανισότητα των γονιών τους, αλλά τη μεγαλώνει. Με το ίδιο ποσό για όλους, τα κρατικά χρήματα θα ήταν ίδια για κάθε παιδί.
Τα κρατικά χρήματα ανά παιδί, με το matching και με το ίδιο ποσό για όλους:
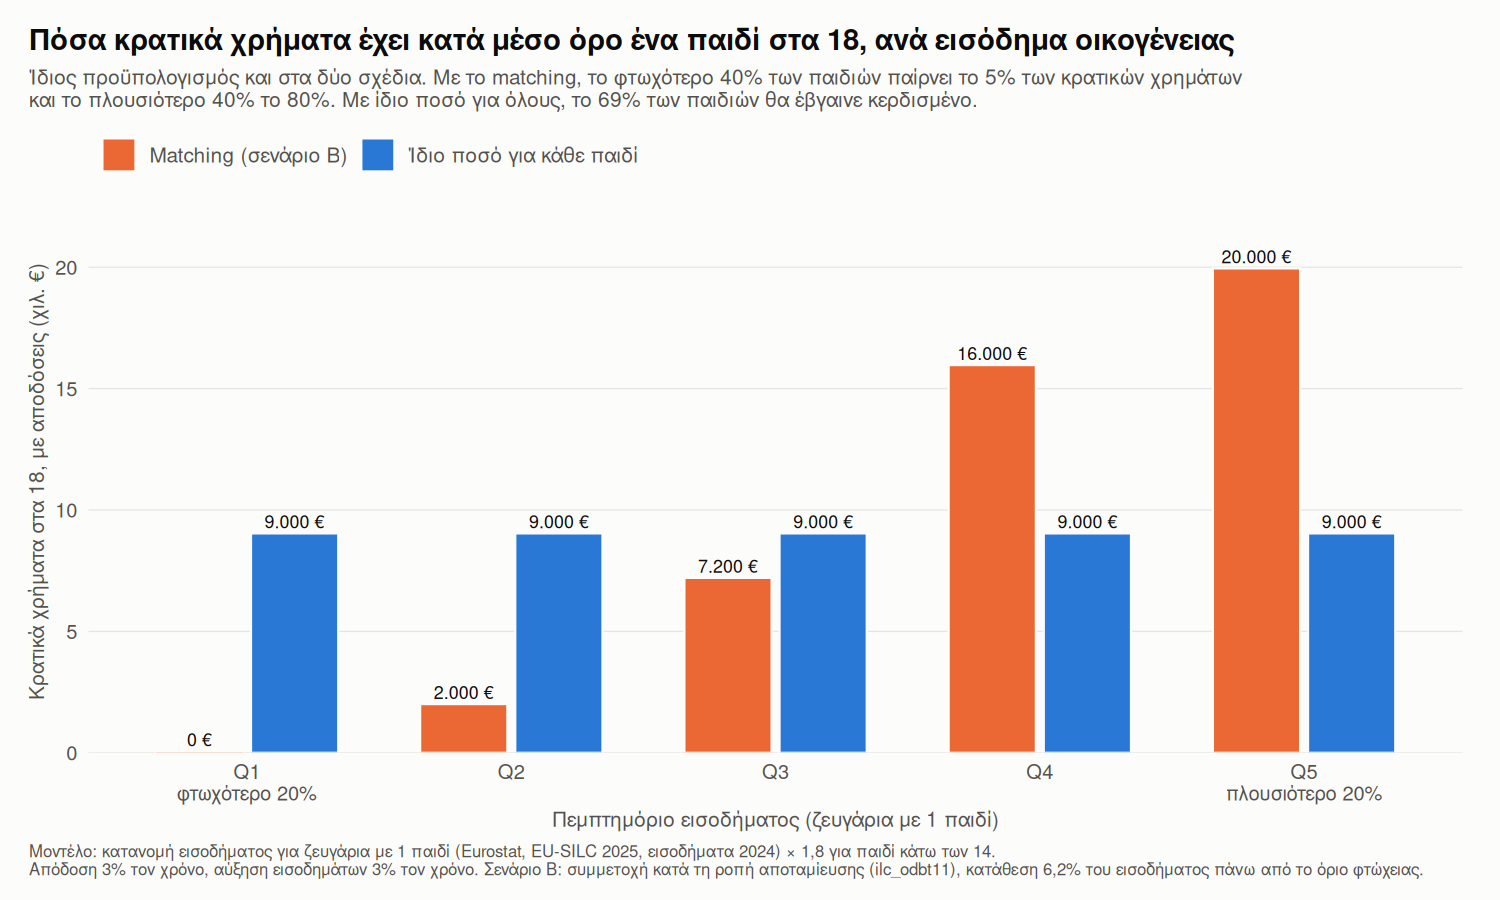
Ο δείκτης συγκέντρωσης συνοψίζει σε ένα νούμερο το πού πηγαίνουν τα χρήματα. Είναι 0 όταν κάθε παιδί παίρνει το ίδιο, θετικός όταν παίρνουν περισσότερα τα πλουσιότερα και αρνητικός όταν παίρνουν περισσότερα τα φτωχότερα. Για το matching είναι 0,49. Για σύγκριση, ο συντελεστής Gini του ίδιου του εισοδήματος αυτών των οικογενειών είναι 0,32: τα κρατικά χρήματα μοιράζονται πιο άνισα κι από το εισόδημα.
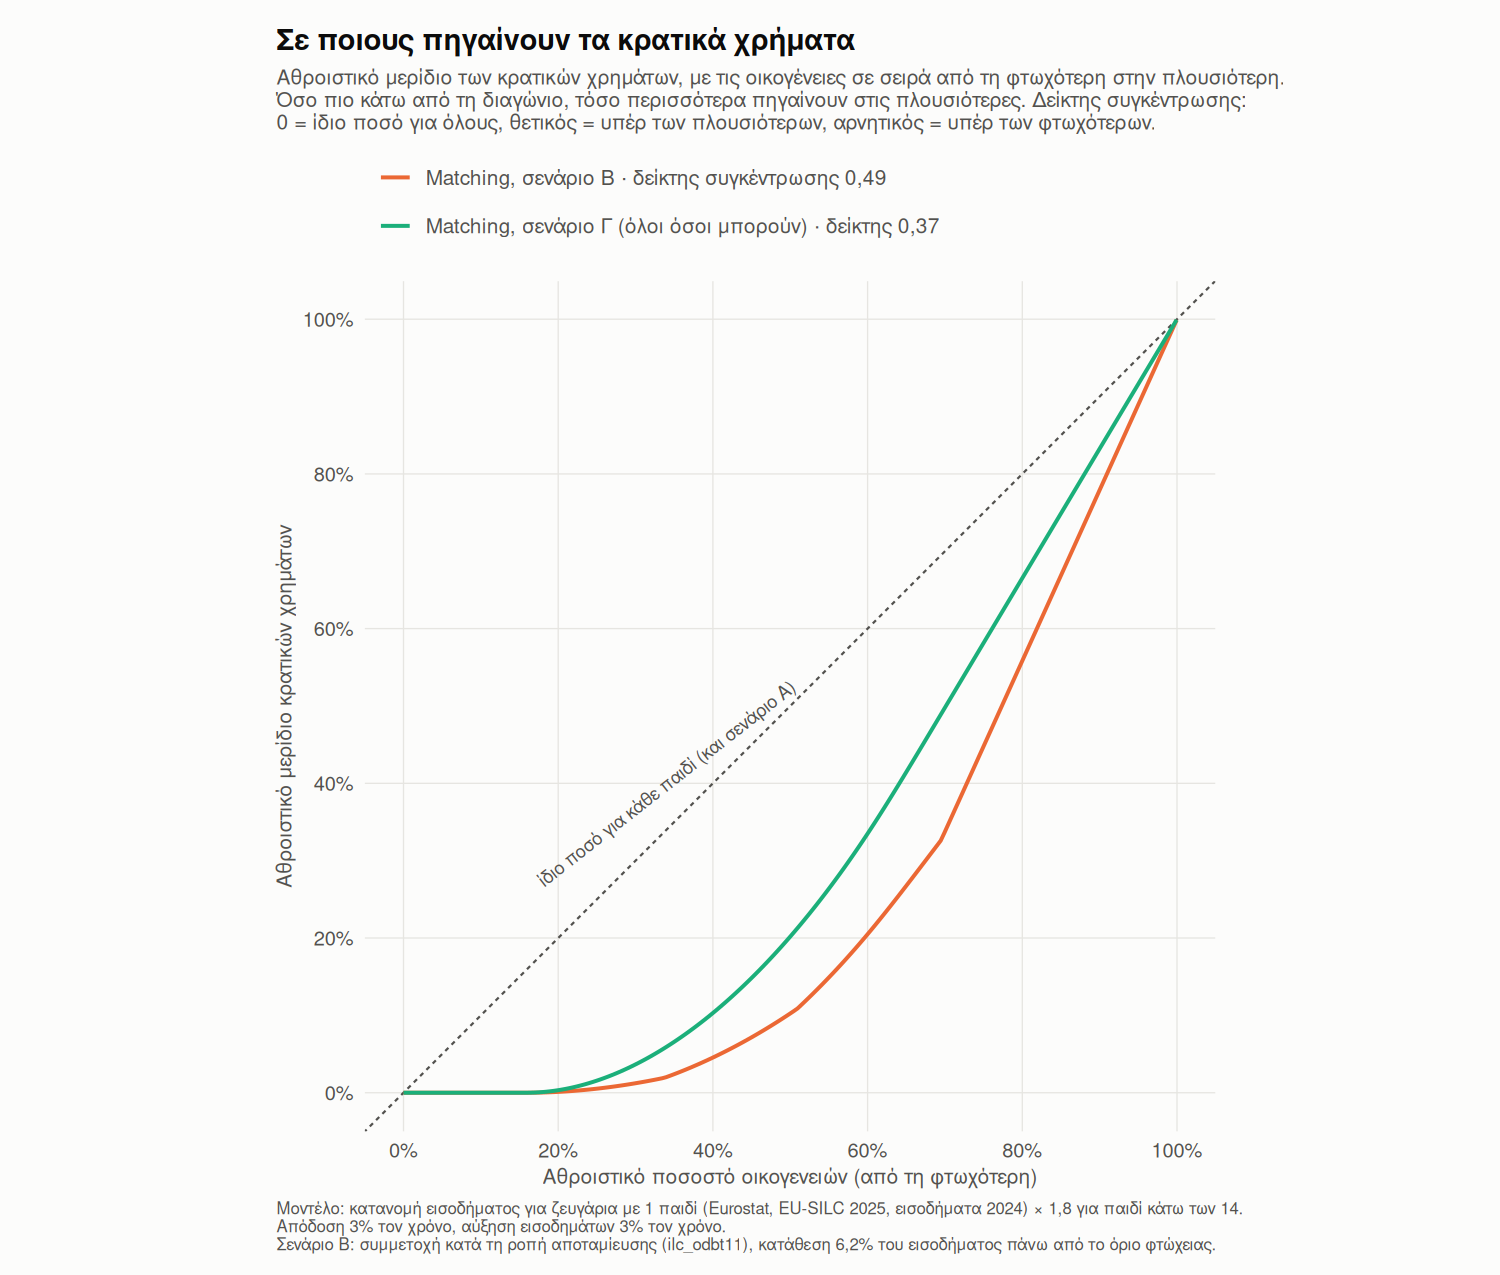
Η εναλλακτική: ίδιο ποσό για κάθε παιδί
Τι θα γινόταν αν το κράτος ξόδευε τα ίδια χρήματα, αλλά τα έβαζε σε κάθε λογαριασμό χωρίς να ζητά τίποτα από τους γονείς; Ο προϋπολογισμός του matching, μοιρασμένος σε όλα τα παιδιά, κάνει 327 € τον χρόνο ανά παιδί τον πρώτο χρόνο και 461 € τον τελευταίο. Στα 18, κάθε παιδί θα είχε 9.000 € σε κρατικά χρήματα και αποδόσεις, ανεξάρτητα από το εισόδημα της οικογένειάς του.
| Matching | Ίδιο ποσό για όλους | |
|---|---|---|
| Παιδιά που παίρνουν κρατικά χρήματα | 33% | 100% |
| Μερίδιο του φτωχότερου 40% | 5% | 40% |
| Μερίδιο του πλουσιότερου 40% | 80% | 40% |
| Δείκτης συγκέντρωσης | 0,49 | 0,00 |
| Gini των κρατικών χρημάτων στα 18 | 0,71 | 0,00 |
Με το σταθερό ποσό, 69% των παιδιών θα έφταναν στα 18 με περισσότερα κρατικά χρήματα απ’ ό,τι με το matching. Είναι όλα τα παιδιά που οι οικογένειές τους δεν θα συμμετείχαν, και όσα οι οικογένειές τους θα κατέθεταν λίγα. Κερδισμένα με το matching βγαίνουν μόνο τα παιδιά οικογενειών που καταθέτουν πολλά, δηλαδή κυρίως τα πιο ευκατάστατα.
Πόσο εξαρτώνται τα αποτελέσματα από τις υποθέσεις
Το ποιος θα καταθέσει είναι υπόθεση. Γι’ αυτό τρέξαμε τρία σενάρια με τον ίδιο κανόνα λογαριασμού:
| Σενάριο | Συμμετοχή | Μερίδιο φτωχότερου 40% | Μερίδιο πλουσιότερου 40% | Δείκτης συγκέντρωσης |
|---|---|---|---|---|
| Α: συμμετοχή ανεξάρτητη από το εισόδημα | 33% | 40% | 40% | 0,00 |
| Β: συμμετοχή κατά τη ροπή αποταμίευσης (κύριο) | 33% | 5% | 80% | 0,49 |
| Γ: καταθέτουν όλοι όσοι μπορούν | 84% | 10% | 67% | 0,37 |
| Β, με χαμηλότερα εισοδήματα (οικογένειες με μωρό) | 28% | 2% | 86% | 0,57 |
- Σενάριο Α. Τα επίσημα νούμερα λένε πόσοι θα συμμετέχουν, όχι ποιοι. Αν η συμμετοχή δεν είχε σχέση με το εισόδημα, το μέτρο δεν θα ευνοούσε κατά μέσο όρο καμία ομάδα. Και πάλι όμως 67% των παιδιών δεν θα έπαιρναν τίποτα. Τα στοιχεία για το ποιος αποταμιεύει στην Ελλάδα δεν στηρίζουν αυτή την υπόθεση.
- Σενάριο Γ. Ακόμα κι αν συμμετείχαν όλοι όσοι έχουν εισόδημα πάνω από το όριο φτώχειας (84% των οικογενειών), το κόστος θα ανέβαινε στα 115 εκατ. € τον πρώτο χρόνο, και το φτωχότερο 40% θα έπαιρνε 10%. Το μέτρο μένει υπέρ των πλουσιότερων γιατί οι φτωχότερες οικογένειες καταθέτουν λιγότερα.
- Οικογένειες με μωρό. Τα στοιχεία της Eurostat για «ζευγάρι με ένα παιδί» περιλαμβάνουν και παιδιά έως 24 ετών, οπότε οι οικογένειες με μωρό είναι μάλλον λίγο φτωχότερες. Αν μετακινήσουμε την κατανομή ώστε η διάμεσος να είναι 11.175 € (η διάμεσος για παιδιά κάτω των 6), ο δείκτης συγκέντρωσης αυξάνεται από 0,49 σε 0,57.
Τι δεν λαμβάνει υπόψη η ανάλυση
- Ο κανόνας κατάθεσης είναι υπόθεση. Βασίζεται στο όριο φτώχειας, στα στοιχεία της Eurostat για το ποιος αποταμιεύει (2020, χρονιά COVID) και στη μέση κατάθεση που υποθέτει η κυβέρνηση. Πραγματικά στοιχεία θα υπάρξουν μόνο όταν ξεκινήσει το μέτρο.
- Καταθέσεις πάνω από το όριο. Ο γονέας μπορεί να καταθέτει έως 10.000 € τον χρόνο, με αφορολόγητες αποδόσεις. Εδώ υποθέτουμε ότι καταθέτει το πολύ όσο δίνει και το κράτος. Αν οι ευκατάστατες οικογένειες χρησιμοποιήσουν τον λογαριασμό και ως αφορολόγητη αποταμίευση, οι διαφορές στα 18 θα είναι μεγαλύτερες.
- Αποδόσεις και πληθωρισμός. Οι αποδόσεις 3% και 5% είναι αυτές του επίσημου παραδείγματος, όχι εγγυημένες. Τα εισοδήματα υποθέτουμε ότι αυξάνονται 3% τον χρόνο και ο πληθωρισμός είναι 2%.
- Ένα παιδί, ένας τύπος οικογένειας. Η ανάλυση αφορά ζευγάρια με ένα παιδί. Μονογονεϊκές οικογένειες και οικογένειες με πολλά παιδιά είναι κατά μέσο όρο φτωχότερες, οπότε το εύρημα μάλλον υποεκτιμά την ανισότητα.
Μεθοδολογία και πηγές
- Βασικές έννοιες: το ισοδύναμο εισόδημα, τα πεμπτημόρια, η κατανομή του εισοδήματος και ο συντελεστής Gini εξηγούνται στο άρθρο «Τι εισοδήματα έχουν τα ελληνικά νοικοκυριά;».
- Εισοδήματα: Eurostat EU-SILC 2025 (εισοδήματα 2024), πίνακες
ilc_di04καιilc_li03. Κατανομή Dagum με fit στα δημοσιευμένα σημεία (βλ.doc/household_types.md). - Αποταμίευση: Eurostat
ilc_odbt11, ποσοστό νοικοκυριών που βάζουν χρήματα στην άκρη ανά πεμπτημόριο εισοδήματος. - Παράμετροι του μέτρου: ανακοίνωση της κυβέρνησης (government.gov.gr, 7/9/2026), συγκεντρωμένες
στο
data/policy_parameters.csvμαζί με τις δικές μας υποθέσεις. - Κώδικας: ο κώδικας (R και Quarto) που κάνει την ανάλυση και παράγει το άρθρο, μαζί με τα αρχεία
που αναφέρονται εδώ, βρίσκεται στο GitHub:
github.com/maisk/greek-child-investment-account-article.
Κύρια αρχεία:
R/child_account.R(λογαριασμός, κανόνας κατάθεσης, δείκτες ανισότητας),scripts/child_account.R(σενάρια),scripts/plot_child_account.R(γραφήματα). Όλα τα νούμερα του άρθρου διαβάζονται από τα CSV στοdata/derived/, και ξαναφτιάχνονται μεjust all.
Αφήστε ένα σχόλιο
Τα σχόλια ελέγχονται πριν δημοσιευθούν και εμφανίζονται με την επόμενη ενημέρωση του ιστότοπου.